
Statistiken zum Rapid Prototyping sind leicht zu finden, aber schwer zu vertrauen, und diese Lücke macht sie riskant, wenn man Lieferanten oder Verfahren vergleicht. Veröffentlichte Schätzungen desselben Marktes für dasselbe Jahr können um mehr als das Doppelte voneinander abweichen.
Diese Lücke entsteht durch Definitionen. Rapid Prototyping umfasst jedes Verfahren, mit dem ein Teil hergestellt wird, bevor Produktionswerkzeuge existieren, und Analysten ziehen diese Grenze an unterschiedlichen Stellen. Eine Lesart zählt möglicherweise nur die additive Fertigung, während eine andere gefräste, gespritzte und gegossene Prototypen mit einbezieht.
Die Umsatzdaten von 2025 verunsichern diese Annahme ebenfalls. Die meisten Berichte behandeln das Prototyping als eine Technologie, die sich in eine einzige Richtung bewegt, meist den 3D-Druck. Geprüfte Ergebnisse zeigen, dass der Umsatz mit der Bearbeitung im letzten Jahr gestiegen ist, während der Umsatz mit dem 3D-Druck innerhalb desselben Unternehmens gefallen ist. Jede Zahl hier trägt ihr Jahr, ihre Quelle und die Grundlage, auf der sie gemessen wurde.
Wie groß ist der Markt für Rapid Prototyping im Jahr 2026?
Additive-Fertigung und Rapid Prototyping werden oft synonym angeboten, messen aber unterschiedliche Dinge. Additive-Zahlen erfassen Maschinen, Materialien, Software und Dienstleistungen über alle Anwendungen hinweg, Serienteile eingeschlossen.
Die Zahl der Rapid-Prototyping-Projekte erfasst die Prototyping-Aktivitäten über alle Verfahren hinweg, Bearbeitung und Formgebung eingeschlossen. Keine der beiden Zahlen enthält die andere eindeutig, und eine Zahl ohne ihre Grundlage lässt sich nicht überprüfen.
Was sagen die veröffentlichten Marktschätzungen?
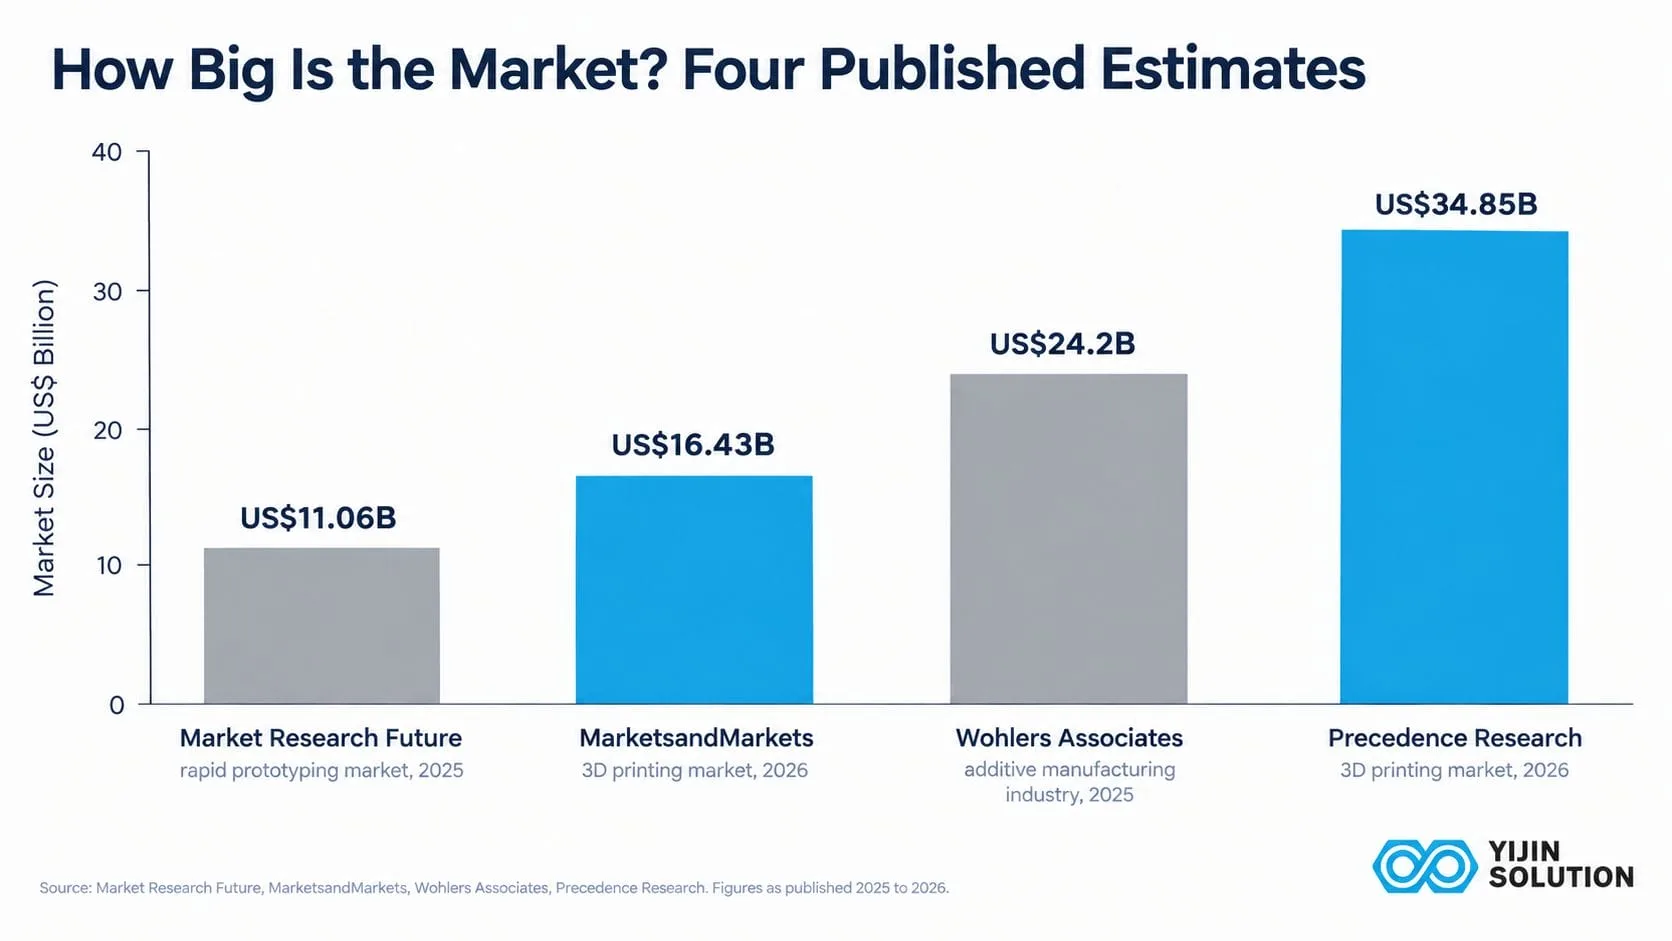
Market Research Future beziffert den Markt für Rapid Prototyping auf 11,06 Mrd. US$ für 2025, steigend auf 29,96 Mrd. US$ bis 2035 bei einer CAGR von 10,48 %, in einem 2026 veröffentlichten Bericht. Wohlers Associates beziffert die gesamte additive Fertigungsindustrie auf 24,2 Mrd. US$ für 2025, ein Plus von 10,9 % gegenüber dem Vorjahr. Diese Zahl stammt aus gemeldeten Branchenumsätzen und nicht aus einem Prognosemodell, was sie zu einer stabileren Grundlage macht als eine Prognose, auch wenn sie eine andere Frage bemisst.
Innerhalb dieser Summe entfielen 48 % des Umsatzes auf Druckdienstleistungen, 26 % auf Systeme und Service, 20 % auf Materialien und 6 % auf Software. Die Dienstleistungen wuchsen 15,5 % im Jahr 2025 gegenüber 3,6 % bei Systemverkäufen.
Das Wachstum konzentriert sich auf Dienstleistungen, nicht auf Ausrüstung: Das Segment trägt bereits den größten Umsatzanteil und wächst mehr als viermal schneller als der Maschinenverkauf. Das ist ein Zeichen dafür, dass Käufer für Output bezahlen, statt Kapazität zu besitzen.
Global Market Insights beziffert allein den Markt für industrielle 3D-Drucker auf 18,3 Mrd. US$ für 2025 und 20,8 Mrd. US$ für 2026. Geprüfte Nachfrage erzählt eine andere Geschichte über das Tempo. Xometry meldete Marktplatzumsatz von 629,6 Mio. US$ für 2025, ein Plus von 30 %, von 81.821 aktiven Käufern, in den im Februar 2026 eingereichten Ergebnissen. Die tatsächlich abgewickelte Nachfrage wuchs rund dreimal schneller als die modellierte CAGR für Prototypen.
Veröffentlichte Schätzwerte für dieselbe Branche im selben Jahr unterscheiden sich um mehr als das Doppelte.
| Quelle und was sie misst | Veröffentlichte Zahl |
|---|---|
| Market Research Future, Markt für Rapid Prototyping | 11,06 Mrd. US$ für 2025 |
| Global Market Insights, nur industrielle 3D-Drucker | 18,3 Mrd. US$ für 2025 |
| Wohlers Associates, Umsatz der additiven Fertigungsindustrie | 24,2 Mrd. US$ für 2025 |
| MarketsandMarkets, globaler Markt für 3D-Druck | 16,43 Mrd. US$ für 2026 |
| Precedence Research, globaler 3D-Druck-Markt | 34,85 Mrd. US$ für 2026 |
Warum weichen die Schätzungen voneinander ab?
Precedence Research beziffert den globalen 3D-Druckmarkt auf 34,85 Mrd. US$ für 2026. MarketsandMarkets beziffert denselben Markt auf 16,43 Mrd. US$ im selben Jahr.
Umstrittene Daten: Zwei Unternehmen beziffern denselben Markt für 2026 auf 16,43 Mrd. US$ und 34,85 Mrd. US$
Eine Summe, die Desktop-Hardware, Verbrauchsmaterial, Software und Umsätze von Servicebüros einschließt, liegt weit über einer Summe, die auf industrielle Systeme und industrielle Dienstleistungen beschränkt ist.
Wohlers Associates misst die von Marktteilnehmern gemeldeten Umsätze, statt sie fortzuschreiben. Der Gesamtwert von 24,2 Mrd. US-Dollar liegt zwischen den beiden Werten – ein nützlicher Anker gerade deshalb, weil er nicht klärt, welche Abgrenzung korrekt ist.
Keine der beiden Zahlen ist die korrigierte Version der anderen. Beide sind mit ihrer jeweiligen Basis verwendbar. Eine Marktgrößenzahl ist nur mit ihrem Herausgeber und ihrem Geltungsbereich zitierfähig. Die Spanne zwischen den Schätzungen ist aussagekräftiger als jede einzelne Zahl darin.
Die Verwendung dieses Bildes ist mit einem Verweis oder Backlink auf diese Seite gestattet.
Welche Branchen investieren verstärkt in Prototyping?
Die Ausgaben für Prototypen verteilen sich in den Branchen auf zwei Arten: Einige geben bereits am meisten aus, und eine andere Gruppe erhöht ihre Investitionen am schnellsten. Luft- und Raumfahrt sowie Verteidigung halten den größten aktuellen Anteil, getrieben durch die Kosten einer späten Designänderung. Ein Fehler, der nach der Qualifizierung entdeckt wird, startet den gesamten Zertifizierungsprozess neu, wodurch zusätzliche Prototypen-Iterationen die günstigere Option sind.
Gesundheitswesen, Automobilindustrie sowie die Landwirtschafts- und Elektronikbranche sind die Bereiche, die ihre Investitionen in den Prototypenbau tatsächlich ausbauen und dabei von einer kleineren aktuellen Basis aus expandieren.
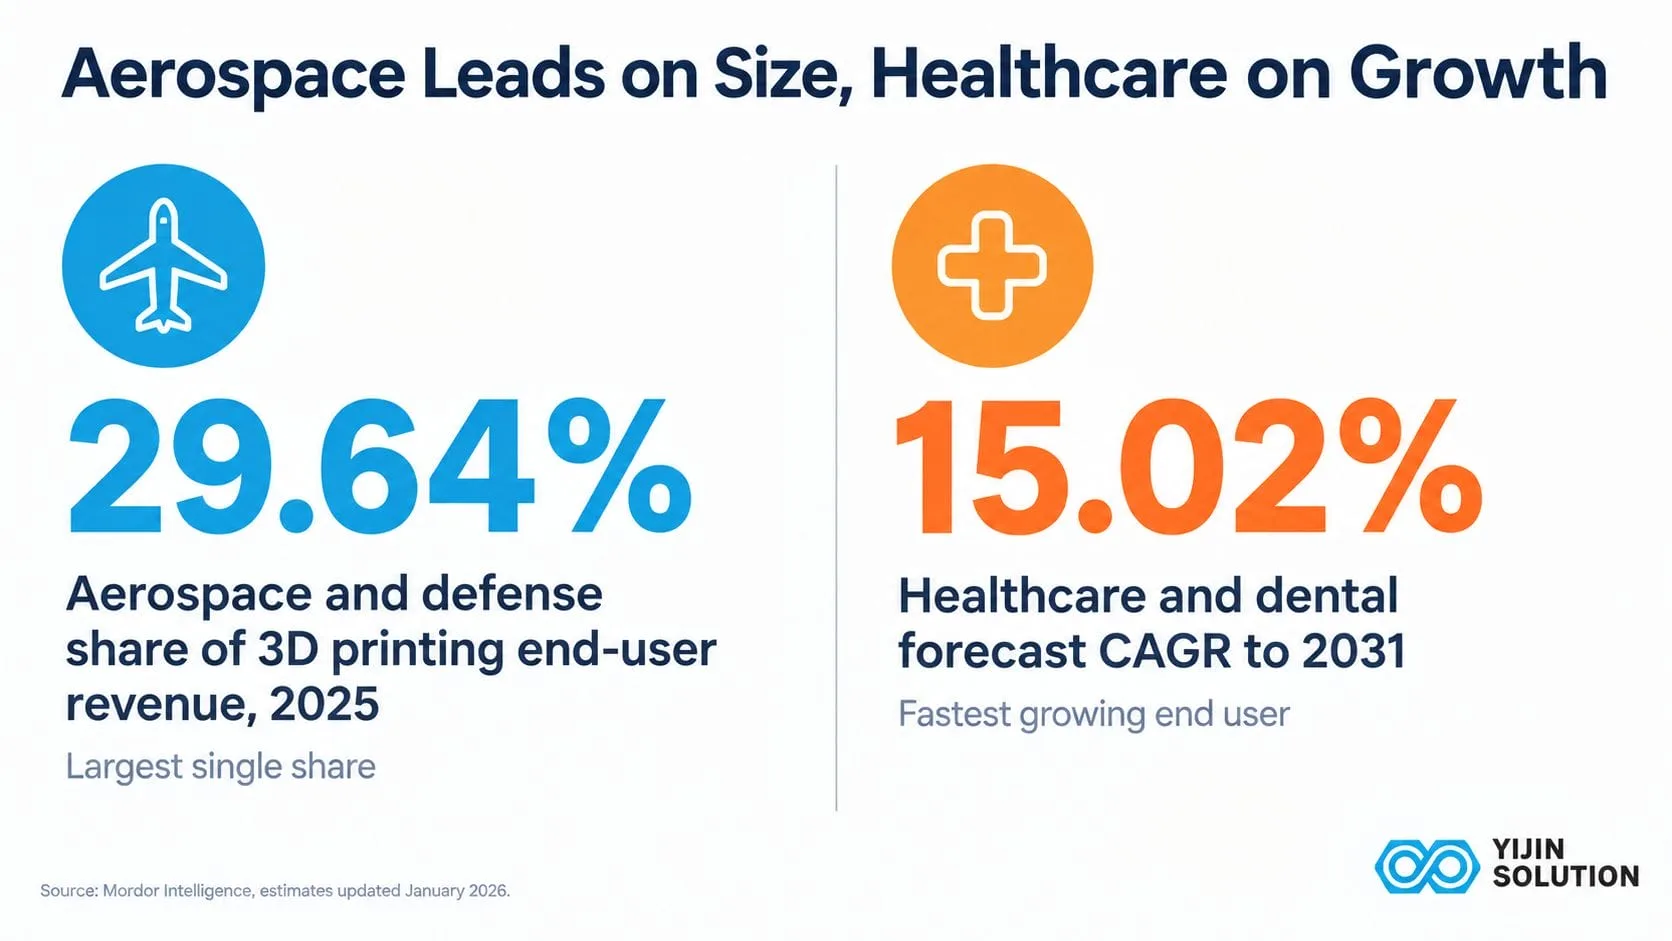
Die Luft- und Raumfahrt führt beim Umsatzanteil, das Gesundheitswesen beim Wachstum, und beide werden unterschiedlich gemessen.
| Industrie | Position in den Daten |
|---|---|
| Luft- und Raumfahrt sowie Verteidigung | 29,64 % des Endnutzerumsatzes im Jahr 2025, der größte Einzelanteil |
| Gesundheitswesen und Dentaltechnik | Schnellstwachsender Endverbraucher mit 15,02 % CAGR bis 2031 |
| Automobilindustrie | Höchste prognostizierte CAGR bei Endanwendern bis 2032 |
| Medizintechnik, nach Einschätzung von Anwendern | Von 77 % der befragten Ingenieure als Branche mit dem größten Potenzial genannt |
| Landwirtschaft und Elektronik | Größte Zuwächse bei gedruckten Teilen im Jahresvergleich, bei 87 und 83 % |
Welche Branchen geben am meisten für Prototypen aus?
Luft- und Raumfahrt sowie Verteidigung hielten 29,64 % des Umsatzes mit 3D-Druck-Endkunden im Jahr 2025, der größte Einzelanteil.
Prototyping-Budgets in regulierten Branchen verhalten sich weniger wie Designkosten und mehr wie eine Versicherungsprämie gegen einen Zertifizierungs-Neustart. Deshalb geben diese Branchen auch in Zyklen weiter Geld aus, in denen diskretionäre Investitionen anderswo zurückgehen.
Welche Branchen wachsen am schnellsten?
Gesundheitswesen und Dentaltechnik sind die am schnellsten wachsenden Endverbraucherbranchen bei einem 15,02 % CAGR bis 2031 bei patientenspezifischen Implantaten und Dentalprodukten. MarketsandMarkets erwartet Automobilsektor mit der höchsten Endnutzer-CAGR bis 2032.
Praktiker ordnen das Feld gleich ein. Unter mehr als 700 Ingenieuren, die von Protolabs Network befragt wurden, 77 % nannten den Medizinbereich als Sektor mit dem größten Potenzial. Landwirtschaft und Elektronik meldeten die größten Zuwächse bei gedruckten Teilen, mit 87 % und 83 %.
Diese vier sind nicht dieselbe Art von Beleg. Wachstum im Gesundheitswesen und in der Automotive-Branche sind Prognosen, die auf Modellen statt auf geprüften Ergebnissen beruhen. Die Stimmung der Praktiker spiegelt Erwartungen wider, nicht gebundene Ausgaben. Landwirtschaft und Elektronik zeigen die stärksten tatsächlichen Zuwächse bei gedruckten Teilen im Jahresvergleich. Wer ‘am schnellsten wachsend’ liest, sollte prüfen, auf welcher dieser drei Belegarten eine gegebene Zahl beruht, bevor er sie als bereits gesicherte Nachfrage behandelt.
Die Verwendung dieses Bildes ist mit einem Verweis oder Backlink auf diese Seite gestattet.
Welche Verfahren nutzen Prototyping-Teams tatsächlich?
Die meisten Beiträge zu dieser Kategorie behandeln Rapid Prototyping als anderen Namen für 3D-Druck. Die Umsatzdaten von 2025 stützen das nicht. Über die drei Verfahren, die Käufer tatsächlich nutzen, entwickelten sich die Ausgaben im vergangenen Jahr in unterschiedliche Richtungen.
Wie wird CNC-Bearbeitung für das Prototyping genutzt?
Ein großer digitaler Hersteller berichtete Umsatz mit CNC-Bearbeitung von 243,3 Mio. US$ für 2025, ein Plus von 17,6 %, gegenüber 80,3 Mio. US$ Umsatz mit 3D-Druck, ein Minus von 4,1 %.
Zerspanung bleibt die Standardwahl, wenn ein Prototyp Produktionswerkstoffe und Produktionstoleranzen benötigt. Metallteile, eng tolerierte Passungen und funktionale Testteile werden gefräst statt gedruckt, weshalb die Nachfrage nach CNC-Bearbeitungsdienstleistungen hält selbst in Betrieben stand, die eigene Drucker besitzen.
Wie wird 3D-Druck für Prototypen genutzt?
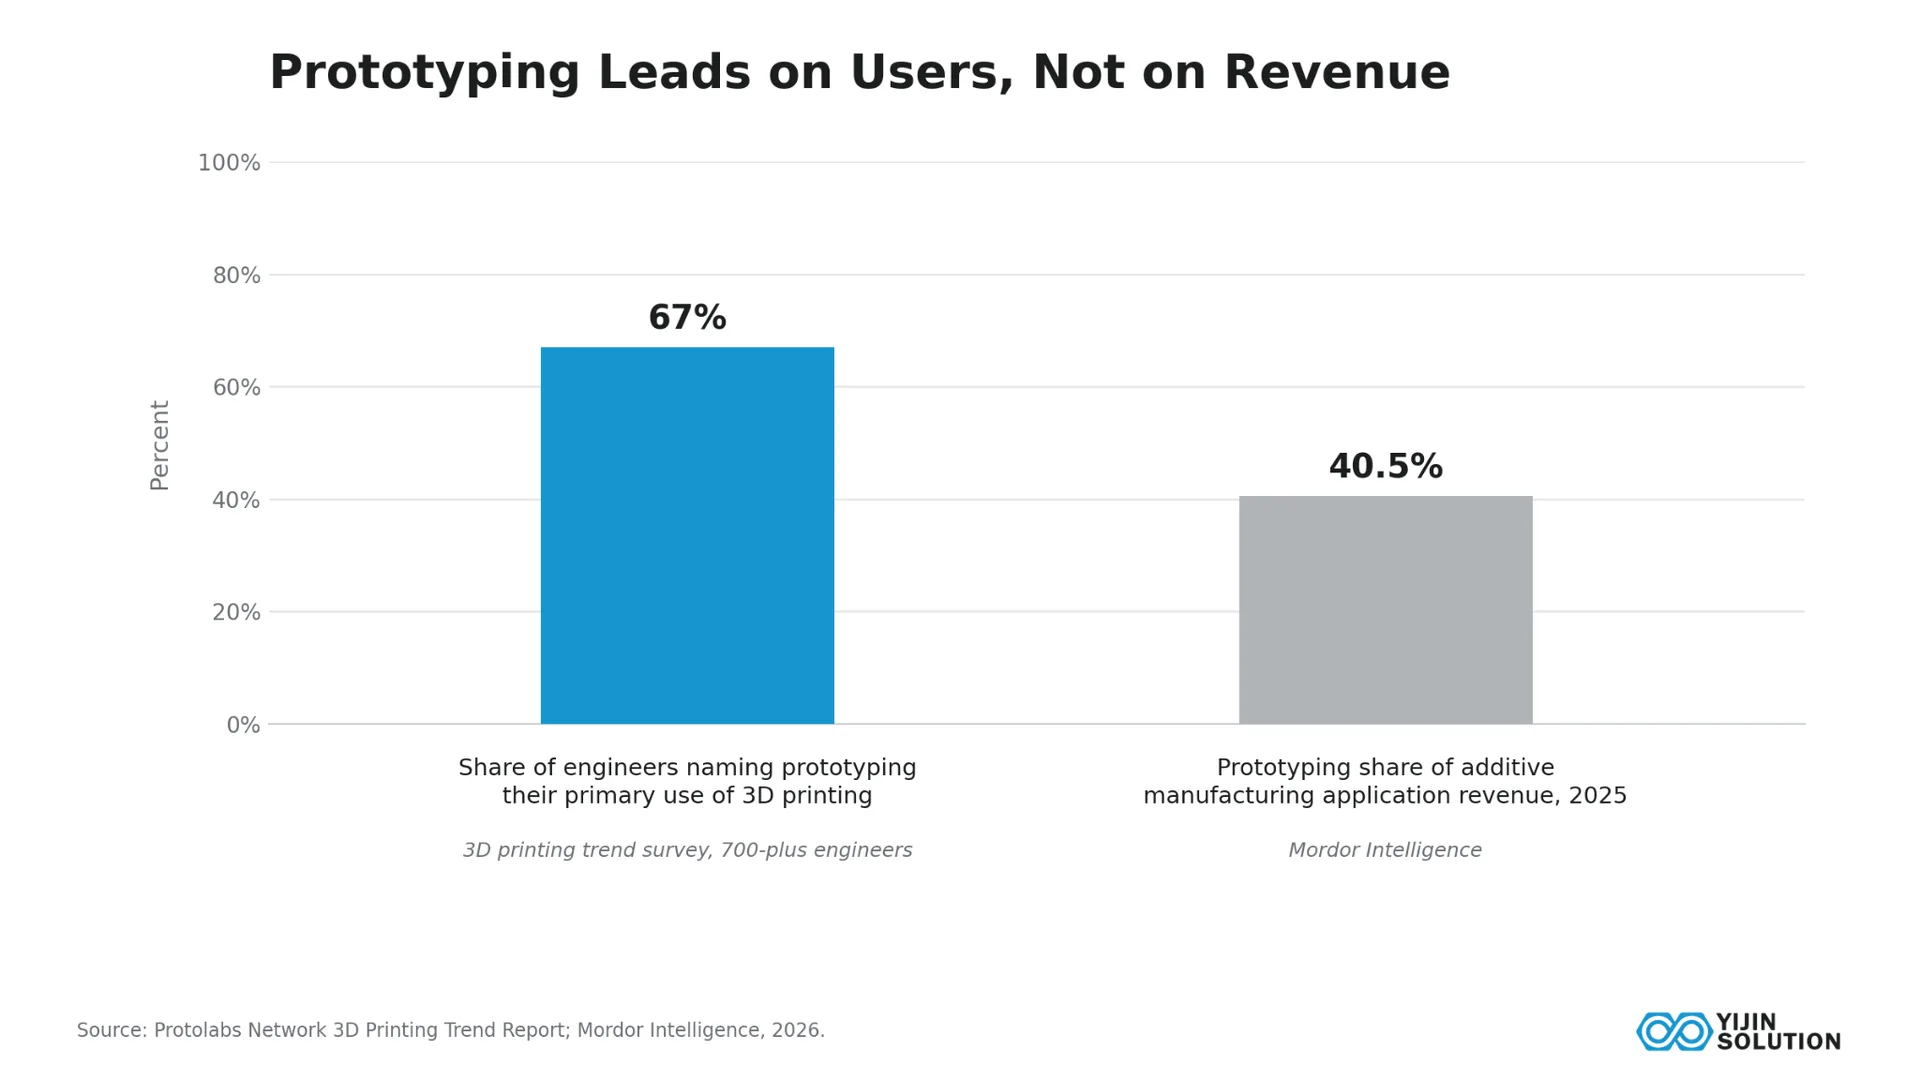
Das Prototyping bleibt nach Anzahl der Antworten die häufigste Nutzung des 3D-Drucks, macht aber einen umkämpften Anteil am Umsatz aus.
Analysten sind uneins, ob das Prototyping noch die Anwendungsumsätze des 3D-Drucks anführt.
| Quelle | Was er ausgibt |
|---|---|
| Mordor Intelligence | Prototyping macht 40,52 % des Umsatzes mit additiven Anwendungen aus (2025) |
| Vorrangige Forschung | Prototyping liegt über 55 % |
| MärkteundMärkte | Fertigung von Funktionsteilen führt; Prototyping steht an zweiter Stelle |
| Statista | Die Fertigung von Endteilen hat sowohl das Prototyping als auch den Werkzeugbau überholt |
Umsatzanteil und Anteil der Befragten messen unterschiedliche Dinge. Eine Umfrage, in der Ingenieure angeben, wofür sie Drucker nutzen, wird das Prototyping überbewerten, weil fast alle Prototypen herstellen und nur einige Serien produzieren. Die Klassifizierung ist zudem instabil: Ein gedrucktes Teil kann als Prototyp, als Teil für die Überbrückungsfertigung oder als Endprodukt gezählt werden – je nachdem, wen man wann fragt. Alle Quellen stimmen in der Richtung überein, auch wenn das Niveau abweicht. Der Umsatz mit Serienteilen wächst schneller als der mit Prototypen.
Praxisdaten bestätigen diese Lücke, statt ihr zu widersprechen. 67 % derselben mehr als 700 befragten Ingenieure nannten Prototypen als ihre Hauptanwendung, 21 % nannten Endteile, konsistent mit einer Umfragepopulation, die Prototyping aus dem oben genannten Grund überberichtet.
Serienanwendungen sind die am schnellsten wachsende Kategorie in den Umfragedaten der Anwender.
| Anwendungsfall | 2017 | Neueste |
|---|---|---|
| Bridge-Produktion, Anteil der Entscheider | 23% | 59% |
| Vorrichtungen, Aufnahmen und Werkzeuge | 30% | 58% |
Anwender verzichten nicht auf das Prototyping. Sie ergänzen es um Serienanwendungen, und genau das zeigen die Umsatzzahlen.
Hardware erzählt eine dritte Geschichte. Versandzahlen von Industriedruckern sank 2025 im Gesamtjahr um 3 %, der vierte jährliche Rückgang in Folge, während die Auslieferungen im vierten Quartal um 12 % stiegen. Wachstum entsteht durch die Auslastung installierter 3D-Druck-Kapazität, nicht aus dem Kauf neuer Maschinen.
Wie wird das Vakuumgießen für Prototypen eingesetzt?
Vakuumguss liegt bei Geschwindigkeit und Stückzahl zwischen den beiden Verfahren. Formlabs gibt die Lieferzeit mit an rund 10 Tage vom Urmodell bis zu den Gussteilen, mit etwa 50 Abgüssen aus einem einzigen Silikonwerkzeug bevor die Qualität nachlässt. Das sind Leistungsangaben eines Maschinenherstellers, keine gemessenen Marktdaten.
Kein Marktforschungsunternehmen veröffentlicht eine Marktgröße oder eine Verbreitungsrate für das Vakuumgießen, daher ist sein Anteil an den Prototyping-Ausgaben nicht gemessen. Käufer, die es mit den anderen beiden vergleichen, vergleichen anhand von Lieferzeit und Losgröße, also auf der Grundlage, auf der Rapid-Prototyping-Dienstleistungen Jetzt anfragen.
Die drei Prototyping-Verfahren entwickelten sich 2025 nicht in die gleiche Richtung.
| Prozess | Ausrichtung 2025 |
|---|---|
| CNC-Bearbeitung | Wachsend. Die am schnellsten wachsende Prototyping-Sparte in geprüften Ergebnissen |
| 3D-Druck | Gemischt. Der Umsatz mit Dienstleistungen ging zurück, während der Gesamtumsatz der additiven Industrie wuchs |
| Vakuumgießen | Nicht gemessen. Kein Marktforschungsunternehmen veröffentlicht eine Marktgröße oder Verbreitungsrate |
Die drei sind keine Substitute, die um identische Arbeiten konkurrieren. Additive Fertigung hat die Geometrien übernommen, die langsam zu bearbeiten sind, Gießen hat die Kleinserien übernommen, die keine Werkzeugkosten rechtfertigen, und die Bearbeitung hat den Rest behalten. Die praktische Vergleichseinheit für einen Einkäufer ist ein Lieferant, der alle drei gegen eine Zeichnung anbieten kann.
Die Verwendung dieses Bildes ist mit einem Verweis oder Backlink auf diese Seite gestattet.
Wie sind die Benchmarks für Lieferzeit und Kosten?
Ingenieure wählen ein Prototyping-Verfahren nicht nach dem Stückpreis. Die Umfragedaten sind in diesem Punkt seit mehreren Jahren konsistent. Die Geschwindigkeit entscheidet, und Kosteneinsparungen stellen sich als sekundärer Effekt ein.
Was bestimmt die Wahl des Prototyping-Verfahrens?
Jabil befragte 2023 im Rahmen von SIS International Research 200 Entscheidungsträger. Dabei zeigte sich, dass Materialien die größte finanzielle Belastung bei der Einführung des 3D-Drucks für 79 % der Befragten, gegenüber 18 % zwei Jahre zuvor. Der Kostendruck liegt im Einsatzmaterial, nicht im Prozess.
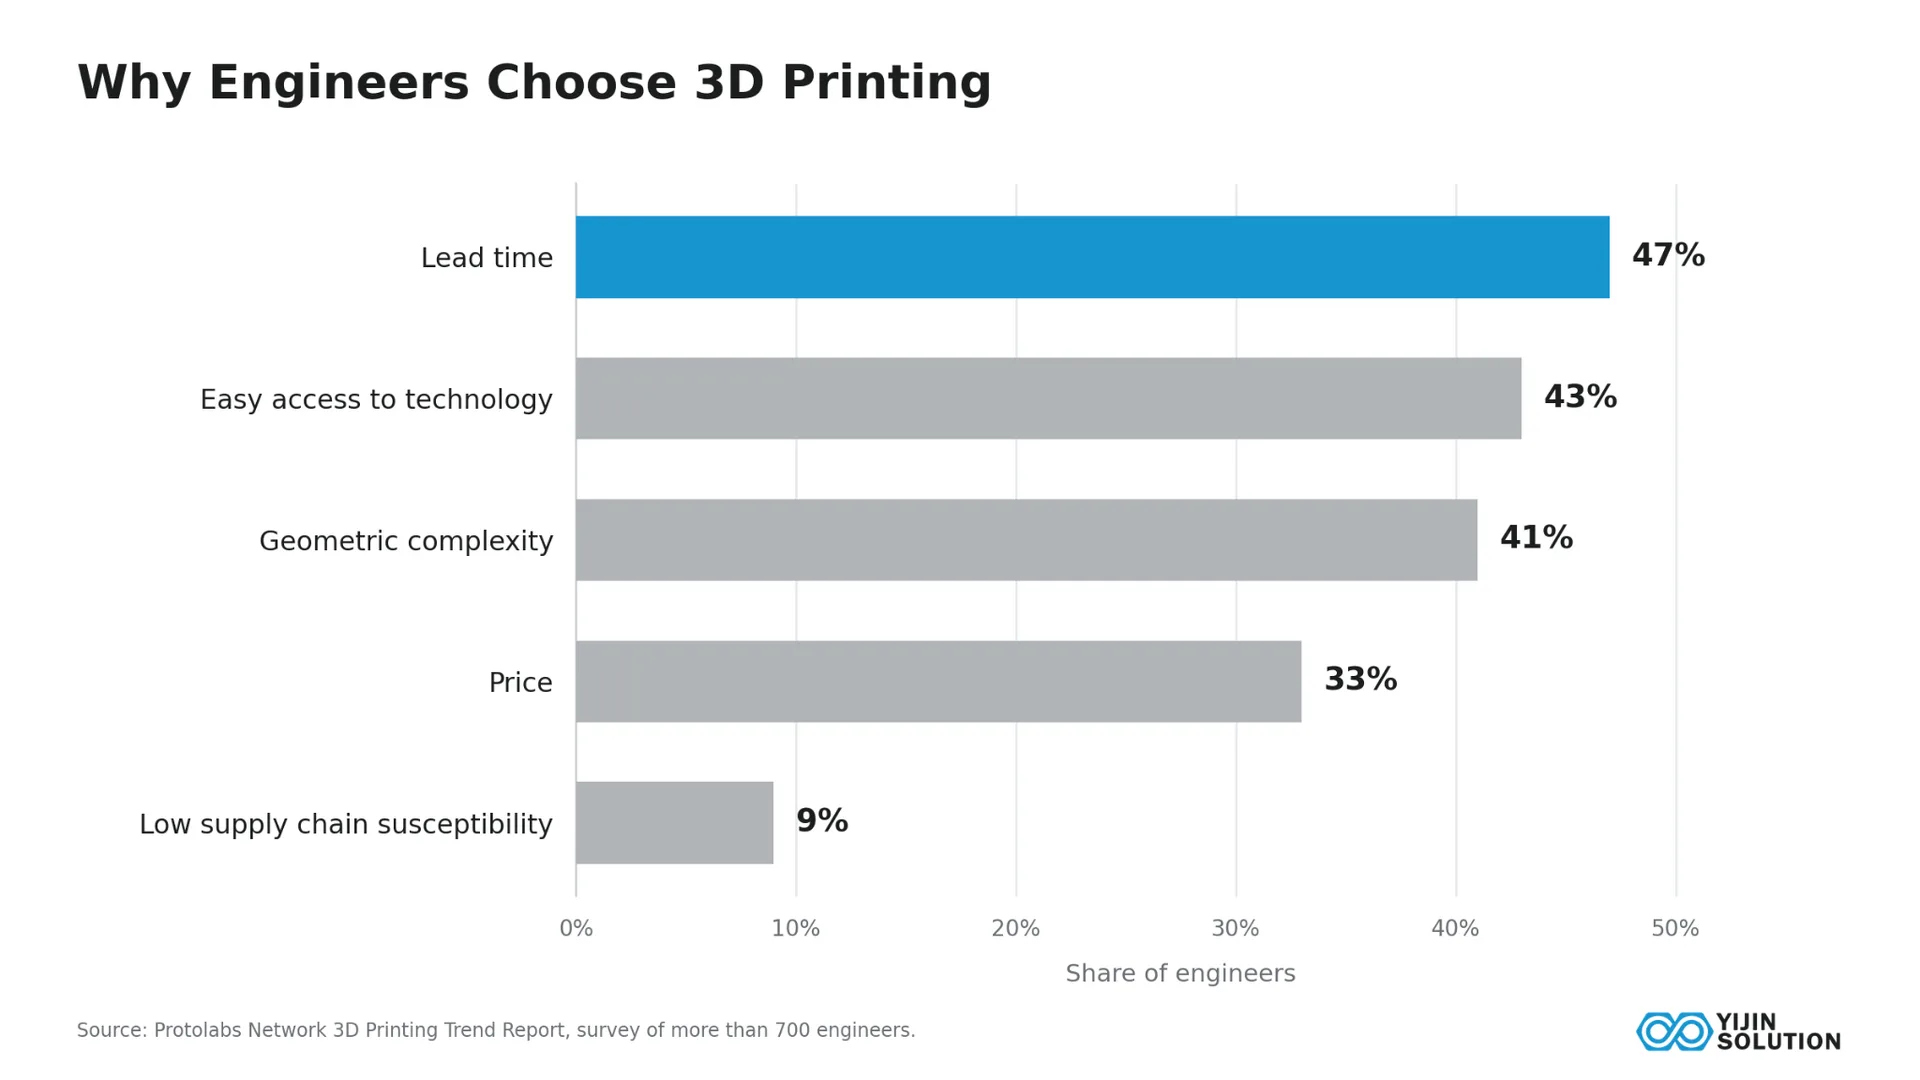
Eine separate Umfrage unter mehr als 700 Ingenieuren zeigt, dass der Druck die Einführung nicht bremst. 47 % nannten die Lieferzeit als Hauptgrund für die Wahl des 3D-Drucks gegenüber anderen Methoden, gegenüber 44 % im Vorjahr. Damit ist dies der am schnellsten wachsende Grund für die Wahl des Verfahrens, selbst wenn die Materialkosten steigen.
Die Lieferzeit führte die Gesamtrangliste an, vor dem einfachen Zugang zu Technologie mit 43 %, der geometrischen Komplexität mit 41 %, dem Preis mit 33 % und der geringen Anfälligkeit der Lieferkette mit 9 %. Die drei wichtigsten Faktoren liegen im einstelligen Bereich beieinander, während Preis und Widerstandsfähigkeit der Lieferkette deutlich dahinter zurückbleiben.
Auch die Obergrenze des Volumens verschiebt sich. In derselben Umfrage:, 45 % genanntes Produktionsvolumen und Skalierung als die Gründe für die Wahl eines anderen Verfahrens, gegenüber 47 Prozent, und 82 Prozent berichteten von erheblichen Kosteneinsparungen. Weniger Käufer erreichen eine Größenordnung, die sie zum Wechsel zwingt, und die meisten, die wechseln, fahren trotz steigender Materialpreise bei den Kosten besser. Die beiden Kräfte wirken in entgegengesetzte Richtungen, und die Lieferzeit gewinnt.
Das Prototyping wurde zudem als die Anwendung mit dem größten Einfluss auf Produktlebenszyklen genannt von 95 % der Befragten, vor Design mit 52 % und Kleinserienfertigung mit 27 %. Dieses Gewicht im Lebenszyklus ist der Grund, warum die Lieferzeit die Treiber-Rangliste oben anführt. Wenn ein stockender Prototyp den gesamten Produktzeitplan verzögert, ist die Geschwindigkeit der Iteration wichtiger als der Preis eines einzelnen Teils.
Die Lieferzeit ist wichtiger als die Kosten, wenn es darum geht, was Ingenieure als ausschlaggebend für die Verfahrenswahl nennen.
| Treiber | Teilen und Quelle |
|---|---|
| Lieferzeit, Grund für die Wahl des 3D-Drucks | 47 %, Praktikerumfrage |
| Produktionsvolumen und Stückzahl, Grund für die Wahl eines anderen Verfahrens | 45 %, gleiche Umfrage |
| Gemeldete erhebliche Kosteneinsparungen | 82 %, gleiche Umfrage |
| Materialien als größte Kostenbelastung | 79 %, Jabil-Umfrage, 2023 |
Welche Zeit- und Kostenauswirkungen sind dokumentiert?
Ein im Auftrag eines Herstellers erstellter Bericht, der im März 2026 veröffentlicht wurde, stellt fest, dass KI-gestützte Fertigungssoftware und -hardware Entwicklungskosten halbiert und Time-to-Market um 30 % verkürzt. Der Bericht stammt von einem Hersteller mit kommerziellem Interesse an diesem Ergebnis, daher ist die Höhe des Nutzens eher als Anhaltspunkt denn als gesichert zu lesen.
Derselbe Bericht kommt zu dem Ergebnis das 97 % der Akteure im verarbeitenden Gewerbe nutzen 3D-Druck inzwischen für funktionale Prototypen oder Endbauteile. Die Zahl von 97 % Verbreitung ist in beide Richtungen schwer zu widerlegen: Sie beschreibt, wer die Technologie nutzt, nicht, wie viel dadurch eingespart wird.
Die Angebotsdauer gehört daher neben dem Stückpreis zu den Bewertungskriterien für Lieferanten. Ein in Stunden zurückgesendetes Angebot gegenüber einem in Tagen zurückgesendeten verändert, wie viele Iterationen ein Entwicklungszeitplan aufnehmen kann, und das ist die Variable, die Konstrukteure optimieren.
Die Verwendung dieses Bildes ist mit einem Verweis oder Backlink auf diese Seite gestattet.
Was bedeuten die Daten für Einkäufer?
Aus den obigen Zahlen ergeben sich drei Schlussfolgerungen.
Die Prozesswahl folgt dem Teil, nicht dem Trend. Die Umsatzaufteilung zeigt drei Prozesse, die unterschiedliche Geometrien und Stückzahlen bedienen, sodass ein Lieferant, der Bearbeitung, Druck und Guss anhand einer Zeichnung anbietet, eine Entscheidung erspart statt eine hinzuzufügen.
Diese Lieferantenbasis verschiebt sich ebenfalls. Unternehmen aus dem asiatisch-pazifischen Raum meldeten 19,8 % durchschnittliches Umsatzwachstum im Additive-Bereich 2025, gegenüber 12,6 % in Amerika und 9,0 % in EMEA. Produktion von 3D-Druck-Anlagen in China Wachstum von 54 % im Jahresvergleich im ersten Quartal 2026. Ein China-basierter CNC-Lohnfertiger gegen einen inländischen abzuwägen bedeutet heute, eine Basis abzuwägen, die schnell dicker wird.
Die Angebotsdauer gehört zu den Bewertungskriterien. Die Lieferzeit ist das, was Praktiker optimieren, wird aber selten formal bewertet, wenn Lieferanten nur nach Preis und Zertifizierung verglichen werden.
Eine Einschränkung sollte genannt werden: Keine Quelle veröffentlicht das Prototypenvolumen in Stückzahlen, daher sind alle Angaben auf dieser Seite Umsätze oder Anteile der Befragten. Aussagen, dass das Prototyping wächst oder schrumpft, beziehen sich auf Ausgaben, nicht darauf, wie viele Prototypen gefertigt werden.
Was bedeutet das für Einkäufer von Prototypen?
Rapid Prototyping konsolidiert sich nicht auf ein einziges Verfahren, und die Umsatzdaten für 2025 zeigen warum: Zerspanung, 3D-Druck und Gießen gewinnen jeweils weiterhin eigene Aufträge. Yijin-Lösung Maschinen, Formen und Druckteile fertigt Prototypenteile und ordnet jede Zeichnung dem Verfahren zu, das den Daten zufolge am besten passt. Ingenieure, die für einen anstehenden Prototypenlauf Verfahrensoptionen abwägen, können senden ihre Zeichnungen für eine kostenlose DFM-Prüfung und ein Angebot.
Häufige Fragen zu Rapid-Prototyping-Statistiken (2026)
Wie groß ist der Markt für Rapid Prototyping?
Market Research Future beziffert ihn für 2025 auf 11,06 Mrd. US$ und für 2035 auf 29,96 Mrd. US$. Diese Summe unterscheidet sich von den Zahlen zur additiven Fertigung, weil sie das Prototyping über Zerspanung, Formen und Gießen sowie Drucken zählt, während die additiven Summen jede Anwendung einer Prozessgruppe erfassen.
Ist Rapid Prototyping dasselbe wie 3D-Druck?
Nein, geprüfte Ergebnisse aus 2025 von einem großen digitalen Fertiger zeigen, dass der Umsatz mit CNC-Bearbeitung stieg, während der Umsatz mit 3D-Druck im selben Jahr zurückging. Rapid Prototyping ist ein Zweck und keine Technologie, und die Verfahren, die diesen Zweck erfüllen, entwickeln sich unabhängig voneinander.
Welches Prototyping-Verfahren ist für Kleinserien am schnellsten?
Vakuumgießen ist am schnellsten für Stückzahlen im Zehnerbereich. Es verlagert die Kosten vorab in ein Silikonwerkzeug, statt jedes Teil einzeln zu bearbeiten – deshalb ist es unterhalb dieser Losgröße günstiger als CNC-Bearbeitung oder 3D-Druck.
Warum weichen die Prognosen für den Rapid-Prototyping-Markt voneinander ab?
Die beiden Unternehmen messen unterschiedliche Bereiche desselben Marktes. Precedence Research und MarketsandMarkets haben beide eine Zahl für 2026 für den globalen 3D-Druckmarkt veröffentlicht: 34,85 Mrd. US$ und 16,43 Mrd. US$. Ob Desktop-Hardware, Verbrauchsmaterial, Software und Umsätze von Servicebüros mitgezählt werden, bestimmt den größten Teil dieser Differenz.
Zurück zum Anfang: Statistiken zum Rapid Prototyping (2026)